

PROSA.ID, Yogyakarta — Seruan #BoikotBankMandiri ramai di media sosial setelah polemik penundaan transaksi rekening Supriyono alias Botok, Koordinator Aliansi Masyarakat Pati Bersatu (AMPB).
Namun, pakar Universitas Muhammadiyah Yogyakarta (UMY) mengingatkan bahwa ramainya tagar belum cukup untuk membuktikan adanya dampak terhadap kondisi fundamental Bank Mandiri.
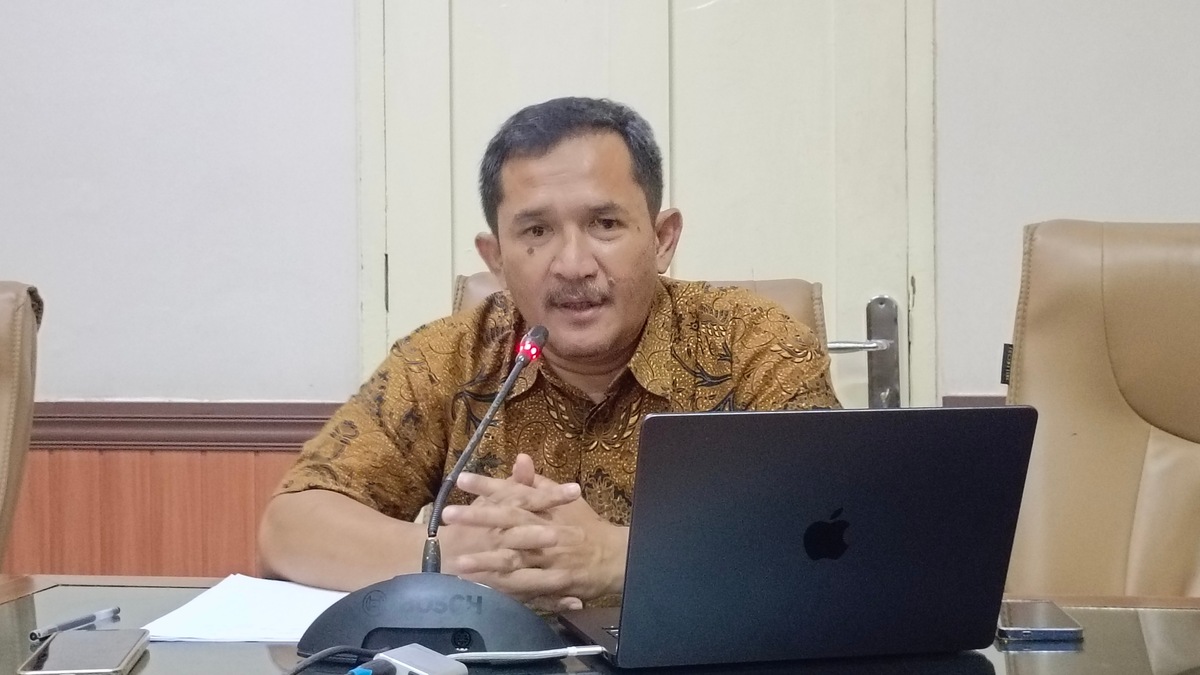
Dosen Fakultas Ekonomi dan Bisnis (FEB) UMY, Dimas Bagus Wiranatakusuma mengatakan, dampak ekonomi dari sebuah seruan boikot harus dilihat melalui perubahan perilaku nasabah dan indikator kinerja perbankan.
“Besarnya percakapan di media sosial belum otomatis menunjukkan adanya gangguan terhadap fundamental sebuah bank. Dampak sebenarnya harus dilihat dari perubahan perilaku nasabah dan indikator kinerja perbankan,” ujarnya, Senin (31/8/2026).
Polemik Rekening Supriyono Picu Seruan Boikot
Polemik bermula dari penundaan transaksi rekening Supriyono yang berisi sekitar Rp80,9 juta.
Rekening tersebut menampung dana pribadi sekaligus donasi masyarakat.
Bank Mandiri sebelumnya menjelaskan bahwa pembatasan transaksi dilakukan sebagai tindak lanjut atas permintaan aparat penegak hukum dan sesuai prosedur serta ketentuan yang berlaku.
Polda Metro Jaya kemudian menjelaskan bahwa tindakan tersebut berupa penundaan transaksi selama lima hari kerja dalam proses penyelidikan.
Dana tidak disita dan tetap berada di dalam rekening.
Rekening Supriyono kembali dapat digunakan sebagaimana mestinya sejak Rabu (26/8/2026) setelah proses penelusuran selesai.
Peristiwa tersebut kemudian memicu reaksi di media sosial.
Sejumlah warganet menggunakan tagar #BoikotBankMandiri dan #PindahDariMandiri.
Beberapa pengguna juga mengunggah tangkapan layar yang diklaim menunjukkan perpindahan dana ke bank lain.
Namun, belum terdapat data publik yang memastikan jumlah nasabah yang menutup rekening maupun nilai dana yang benar-benar berpindah akibat seruan tersebut.
Kepercayaan Jadi Fondasi Utama Bank
Dimas mengatakan, kepercayaan menjadi fondasi penting dalam industri perbankan.
Masyarakat menyimpan dana karena mempercayai keamanan, kredibilitas, serta kemampuan bank memenuhi kewajibannya.
Kepercayaan tersebut juga menopang fungsi intermediasi perbankan.
Bank menghimpun dana masyarakat melalui giro, tabungan, dan deposito, kemudian menyalurkannya kembali dalam bentuk kredit maupun pembiayaan.
Karena itu, gangguan kepercayaan dalam skala besar dapat mengubah perilaku nasabah.
Mereka dapat mengurangi simpanan, memindahkan dana, atau memilih institusi keuangan lain.
“Perbankan dapat berjalan karena adanya kepercayaan masyarakat. Jika kepercayaan terganggu, maka hubungan antara bank dan nasabah juga dapat terdampak,” jelasnya.
Perubahan perilaku dalam jumlah besar selanjutnya dapat memengaruhi struktur pendanaan bank.
Dalam kondisi tertentu, bank perlu menawarkan biaya lebih tinggi untuk mempertahankan atau menarik dana masyarakat.
Kondisi tersebut dapat meningkatkan cost of funding atau biaya dana.
Meski demikian, Dimas menegaskan masyarakat tidak bisa langsung menyimpulkan kondisi tersebut hanya berdasarkan ramainya percakapan di media sosial.
Jangan Samakan Ramainya Tagar dengan Dampak Ekonomi
Dimas meminta publik membedakan sentimen digital dengan dampak ekonomi aktual.
Menurutnya, popularitas sebuah tagar memang dapat menjadi sinyal munculnya persoalan persepsi atau reputasi.
Namun, jumlah unggahan, komentar, dan tangkapan layar belum cukup untuk membuktikan adanya tekanan bisnis secara material.
“Sentimen publik dapat menjadi sinyal awal bagi bank. Namun, dampak ekonomi harus dibuktikan melalui data dan perubahan perilaku masyarakat,” katanya.
Untuk mengetahui dampak nyata, bank dapat memantau sejumlah indikator. Perubahan Dana Pihak Ketiga (DPK) menjadi salah satu indikator penting.
Selain DPK yang mencakup giro, tabungan, dan deposito, bank juga dapat melihat jumlah penutupan rekening, pertumbuhan deposito, biaya dana, serta struktur pendanaan.
Pergerakan saham juga dapat menjadi indikator tambahan. Namun, Dimas mengingatkan bahwa harga saham dipengaruhi banyak faktor.
Karena itu, penurunan saham Bank Mandiri pada periode yang sama tidak dapat langsung dikaitkan hanya dengan polemik rekening Supriyono.
#BoikotBankMandiri Tetap Jadi Risiko Reputasi
Meski belum membuktikan adanya penarikan dana massal, Dimas menilai fenomena #BoikotBankMandiri tetap perlu mendapat perhatian serius sebagai risiko reputasi.
Di era digital, sebuah isu dapat menyebar dalam hitungan jam.
Persepsi publik bahkan dapat terbentuk sebelum masyarakat memperoleh seluruh fakta dan konteks sebuah persoalan.
Kondisi itu membuat bank tidak hanya perlu mengelola risiko kredit, pasar, dan likuiditas.
Bank juga harus semakin serius mengelola reputasi.
Dimas menyarankan, perusahaan melakukan social listening untuk memantau percakapan publik.
Namun, bank tidak boleh berhenti pada pemantauan media sosial.
Manajemen perlu mencocokkan sentimen digital dengan data internal agar dapat mengetahui apakah isu hanya berhenti sebagai percakapan atau mulai mengubah perilaku nasabah.
Bank BUMN Hadapi Ekspektasi Publik Lebih Tinggi
Dimas menambahkan, status Bank Mandiri sebagai bank milik negara juga membuat ekspektasi publik terhadap tata kelola dan keterbukaan menjadi lebih tinggi.
“Bank BUMN tidak hanya dilihat sebagai entitas bisnis, tetapi juga sebagai bagian dari sistem ekonomi nasional. Karena itu, tuntutan publik terhadap tata kelola dan keterbukaan menjadi lebih besar,” tandasnya.
Kondisi tersebut membuat komunikasi publik menjadi penting ketika muncul persoalan yang menyangkut akses nasabah terhadap dana.
Bank Mandiri sebelumnya telah menyampaikan permohonan maaf atas ketidaknyamanan yang dialami nasabah.
Bank juga menjelaskan bahwa pembatasan transaksi dilakukan sebagai tindak lanjut atas permintaan aparat penegak hukum.
Pada 26 Agustus 2026, Bank Mandiri memastikan rekening Supriyono telah kembali dapat digunakan.
Dimas menjelaskan, bank perlu merespons situasi semacam itu secara cepat dan berbasis fakta.
“Penjelasan mengenai dasar tindakan, status dana, serta tindak lanjut rekening harus disampaikan secara jelas agar tidak membuka ruang spekulasi yang semakin luas,” imbuh Dimas.
Transparansi Jadi Kunci Pulihkan Kepercayaan
Pemulihan kepercayaan, kata Dimas, tidak cukup melalui klarifikasi.
Institusi keuangan juga perlu menunjukkan tata kelola yang baik, kepatuhan terhadap regulasi, perlindungan konsumen, dan konsistensi dalam memperlakukan nasabah.
Keamanan teknologi juga semakin penting karena masyarakat kini banyak mengakses layanan perbankan secara digital.
“Kepercayaan tidak dibangun hanya melalui pernyataan, tetapi melalui tindakan nyata, transparansi, dan komitmen menjaga kepentingan nasabah,” tegasnya.
Namun, transparansi tetap harus berjalan dalam koridor hukum. Bank tidak dapat membuka seluruh informasi yang berkaitan dengan proses hukum maupun data pribadi nasabah.
Bank tetap perlu menyampaikan informasi yang dapat diberikan kepada publik secara proporsional, terutama ketika sebuah kebijakan memicu kekhawatiran luas.
Dalam situasi seperti itu, komunikasi krisis perlu berjalan beriringan dengan kepatuhan hukum.
Dampak Boikot Harus Dibuktikan dengan Data
Fenomena #BoikotBankMandiri menunjukkan bagaimana persoalan yang bermula dari satu rekening dapat berkembang menjadi isu reputasi bagi institusi keuangan.
Namun, Dimas menegaskan publik perlu melihat data sebelum menyimpulkan bahwa gerakan tersebut telah memberikan tekanan ekonomi terhadap Bank Mandiri.
Perubahan DPK, jumlah rekening yang ditutup, struktur pendanaan, biaya dana, dan indikator likuiditas dapat memberikan gambaran lebih objektif mengenai dampak sebenarnya.
Bagi industri perbankan, fenomena tersebut menjadi pengingat bahwa kesehatan finansial bukan satu-satunya modal untuk menjaga keberlanjutan bisnis.
Tata kelola, transparansi, komunikasi publik, dan kemampuan mempertahankan kepercayaan masyarakat juga menjadi aset strategis bagi perbankan.
“Kepercayaan tidak dibangun hanya melalui pernyataan, tetapi melalui tindakan nyata, transparansi, dan komitmen menjaga kepentingan nasabah,” pungkas Dimas. (Ken).